Conclusão
Outubro de 2019
1 Objetivos
- Definir o problema de projeção;
- Descrever a série temporal;
- Estimar com os modelos observado em aula;
- Concluir sobre o melhor modelo.
2 Definindo o problema de projeção
As séries não apresentam nenhum tipo de sazonalidade aparente.
A base de teste inicia-se exatamente no período conturbado do impeachment de 2016, quando foi observado uma alta repentina nas taxas de juros negociada. Este período não foi capturado pelos modelos no momento de treino dos mesmos. Estas características aumentam consideravelmente a complexidade do exercício.
Considerando que as taxas de juros são influenciadas pela SELIC e expectativa de inflação, não é possível fazer uma projeção de longo caso olhando apenas para a série temporal.
3 Conclusão sobre o melhor modelo
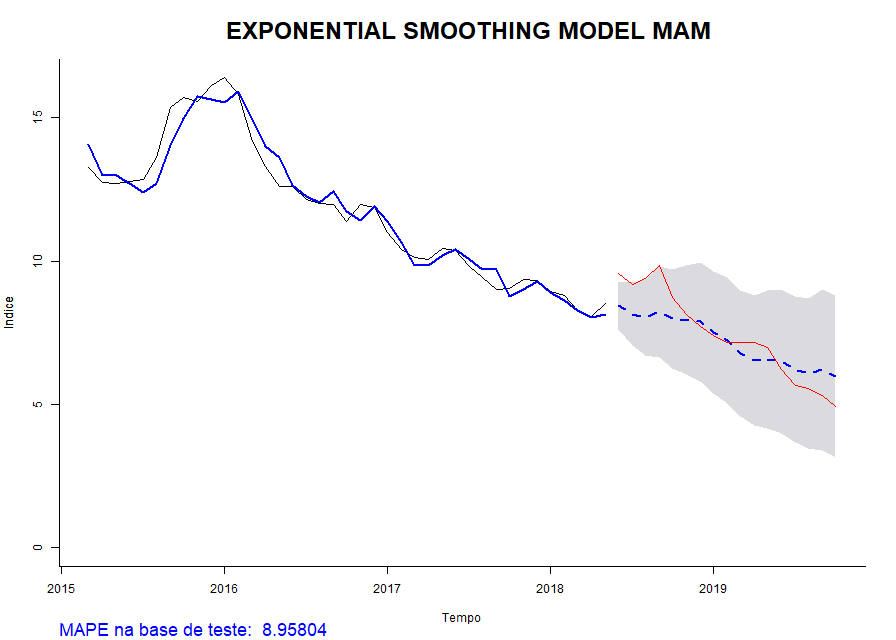
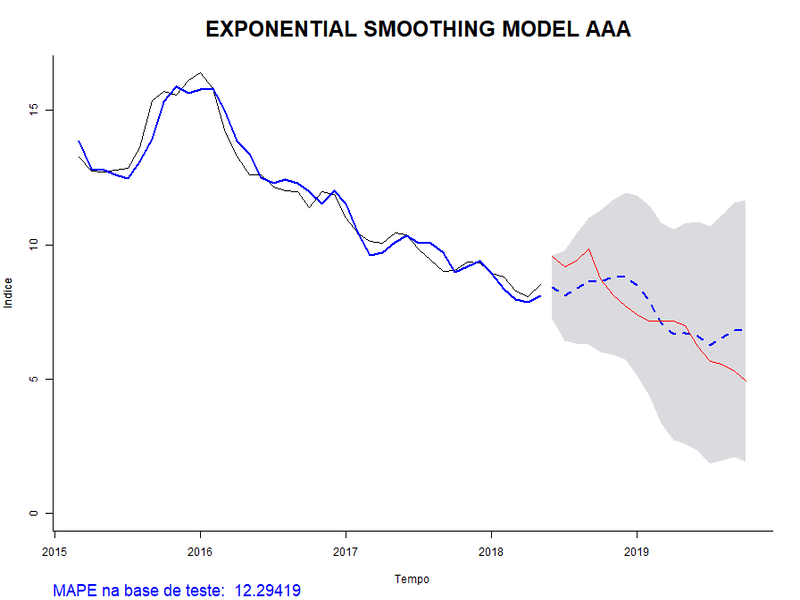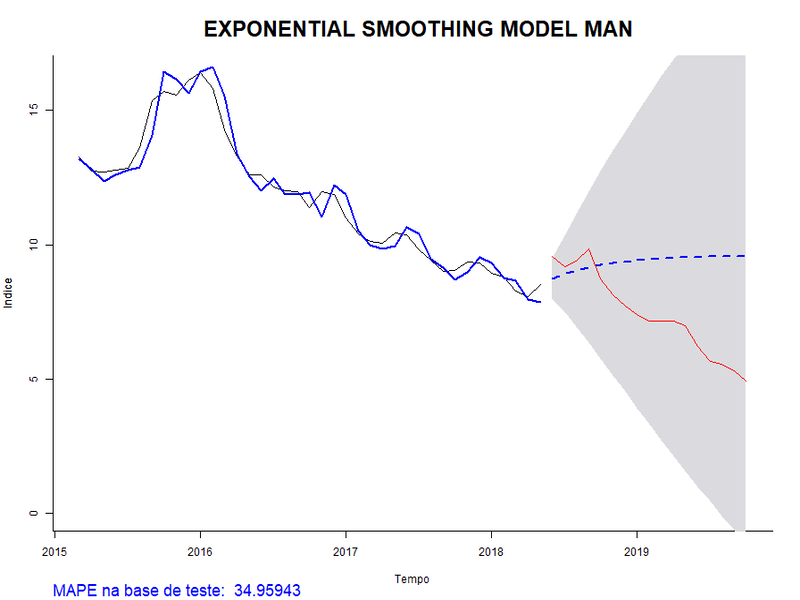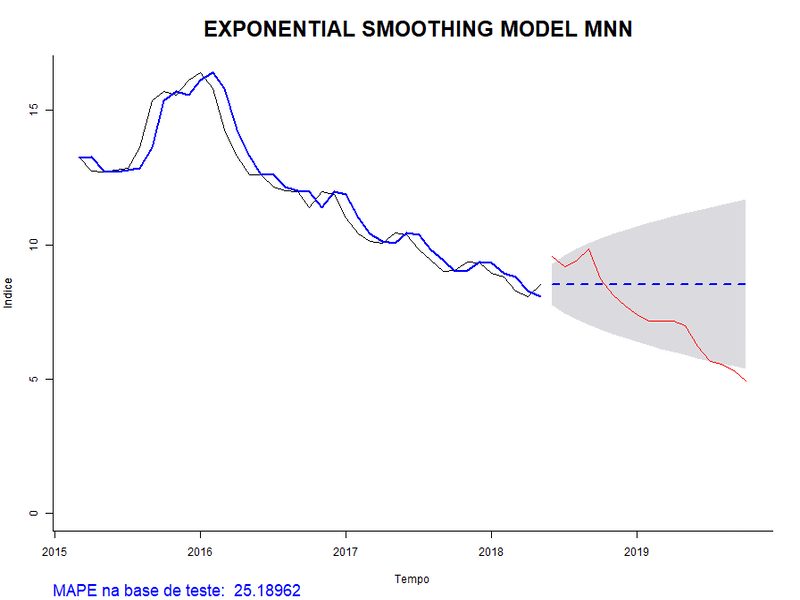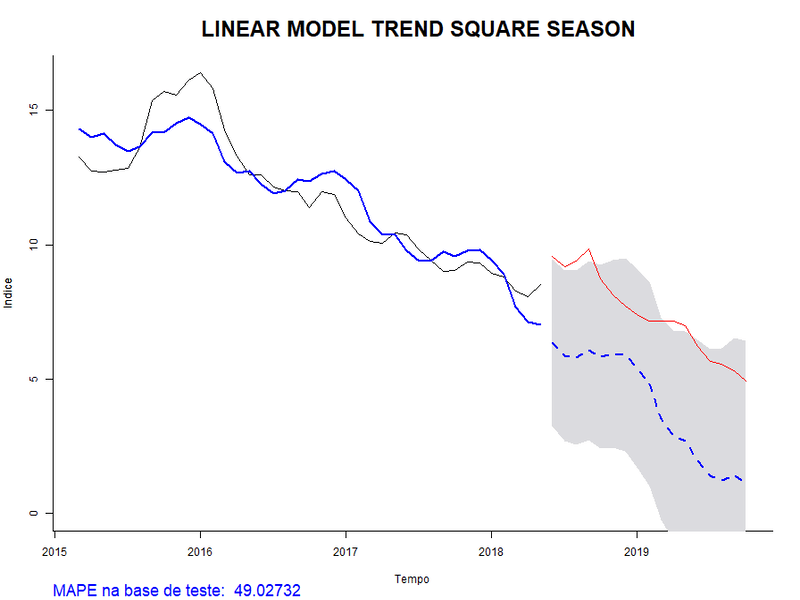
O modelo de suavização exponencial MAM (ou seja, Erro Multiplicativo, Tendência Aditiva e Sazonalidade Multiplicativa), demonstrou a melhor métrica de MAPE, com o valor de 8.958037 na base de teste (out-of-sample). Apesar de aparentemente a série não possuir sazonalidade, o melhor modelo matemático encontrado apresentou sazonalidade multiplicativa.
Para analisarmos com mais detalhes o modelo com melhor performance, vamos carregar o objeto salvo anteriormente com todos os resultados do modelo.
3.1 Checando a aderencia do melhor modelo na base de validação
Abaixo, temos uma comparação visual da aderência (fit) entre o modelo com a melhor performance (esquerda) e todos os demais modelos testados (direita).
3.2 Resultados gerais do modelo com a melhor métrica MAPE
O MAM é o modelo que considera tanto a tendência e sazonalidade mudando ao longo do tempo por quantidades constante e percentual respectivamente e erro multiplicativo.
A seguir, temos as fórmulas para geração do modelo MAM:
\[F_{T+k} = (L_t + \phi kT_t)S_{t+k-m}\]
Nível (level):
\[L_t = \alpha y_t / S_{t-m} + (1-\alpha)(L_{t-1} + \phi T_{t-1})\]
Tendência (trend):
\[T_t = \beta(L_t - L_{t-1}) + (1-\beta)\phi T_{t-1}\]
Sazonalidade (season): \[S_t = \gamma(y_t / \Phi L_t) + (1-\gamma)S_{t-m}\]
## ETS(M,A,M)
##
## Call:
##  ets(y = train_ts, model = method)
##
##   Smoothing parameters:
##     alpha = 0.9442
##     beta  = 4e-04
##     gamma = 0.0039
##
##   Initial states:
##     l = 14.7695
##     b = -0.164
##     s = 1.0047 1.0211 1.0476 1.0338 1.0169 1.0271
##            0.981 0.9767 0.9929 0.9819 0.9526 0.9637
##
##   sigma:  0.0496
##
##      AIC     AICc      BIC
## 112.4614 141.6042 140.7419
##
## Training set error measures:
##                      ME     RMSE       MAE         MPE     MAPE      MASE
## Training set 0.01167671 0.486805 0.3682654 0.001297779 2.997105 0.1479532
##                   ACF1
## Training set 0.4978577
Com base no output acima, temos:
- Nível: alpha = 0.9442
- Tendência: beta = 4e-04
- Sazonalidade: gamma = 0.0039
O alpha, beta e o gamma são os fatores de suavização (smoothing factor) respectivamente para o nivel, tendência e sazonalidade.
plot(best_model$model_projected,
     bty = "l",
     ylim = c(0, max(best_model$model_final_projected$fitted) * 1.1),
     flty = 2,
     main = str_to_upper(str_replace_all(best_model$title,'ts|_',' ')))

title(sub = paste('MAPE: ', round(best_model$accuracy["Test set", "MAPE"], 5)),
      col.sub = 'blue',
      xlab = "Tempo",
      ylab = "Indice")

lines(best_model$model_projected$fitted, lwd=2, col = "blue")
lines(test_ts, col = 'red')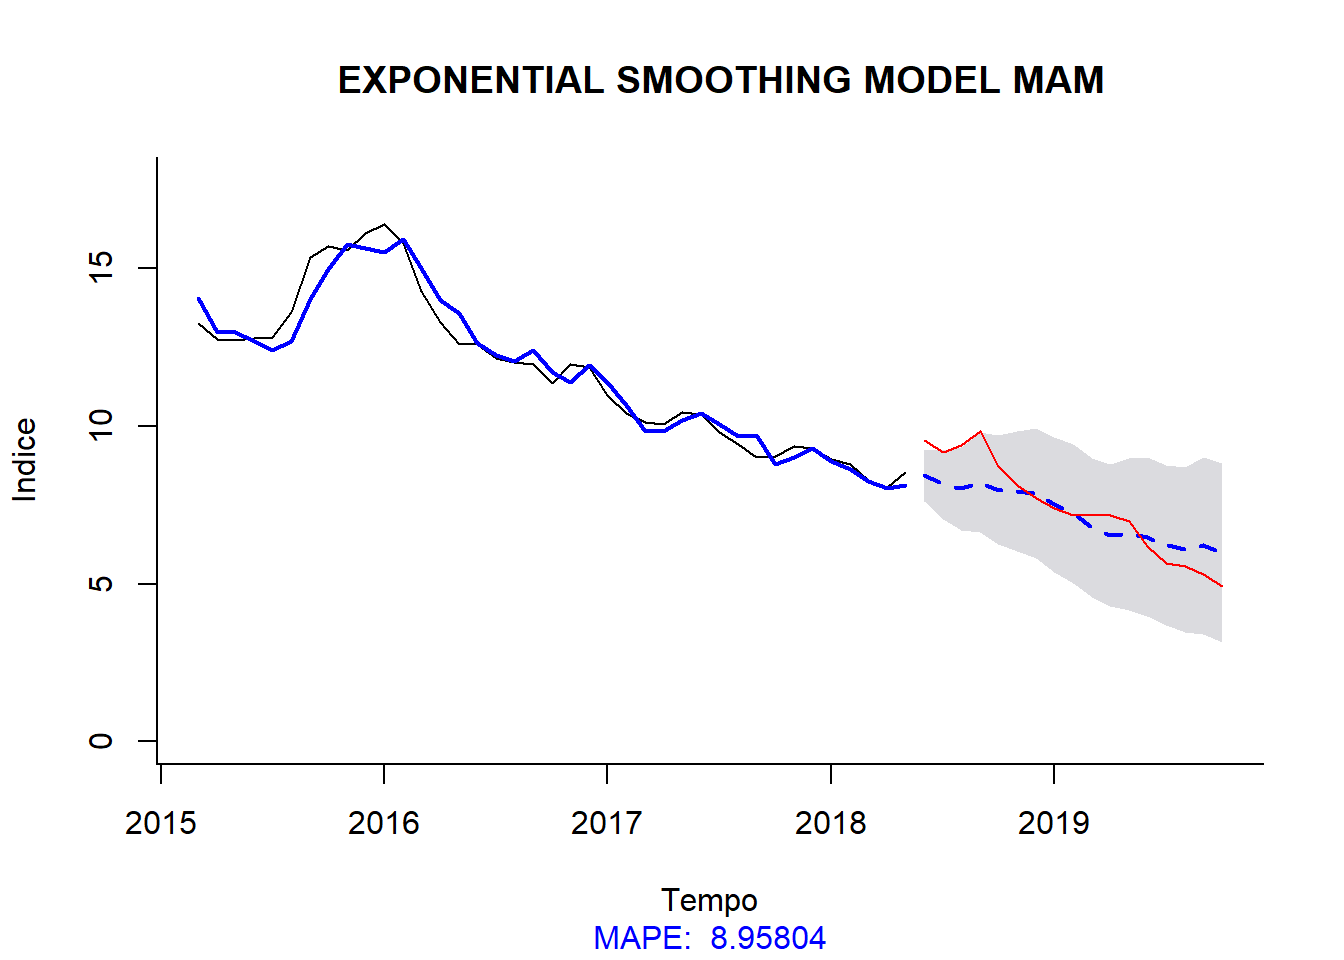
3.2.1 Checando as métricas de acurácia do modelo
Conforme observado na checagem das métricas, tivemos um erro entre a base de treino e teste de aproximadamente 5.961 pontos base.
##                      ME      RMSE       MAE         MPE     MAPE      MASE
## Training set 0.01167671 0.4868050 0.3682654 0.001297779 2.997105 0.1479532
## Test set     0.22663207 0.7975745 0.6593151 1.067556556 8.958037 0.2648845
##                   ACF1 Theil's U
## Training set 0.4978577        NA
## Test set     0.7576739  1.749004
3.2.2 Checando autocorrelação nos residuos do modelo
Observando o plot de autocorrelação gerado, percebemos que os resíduos do modelo não são autocorrelacionados.
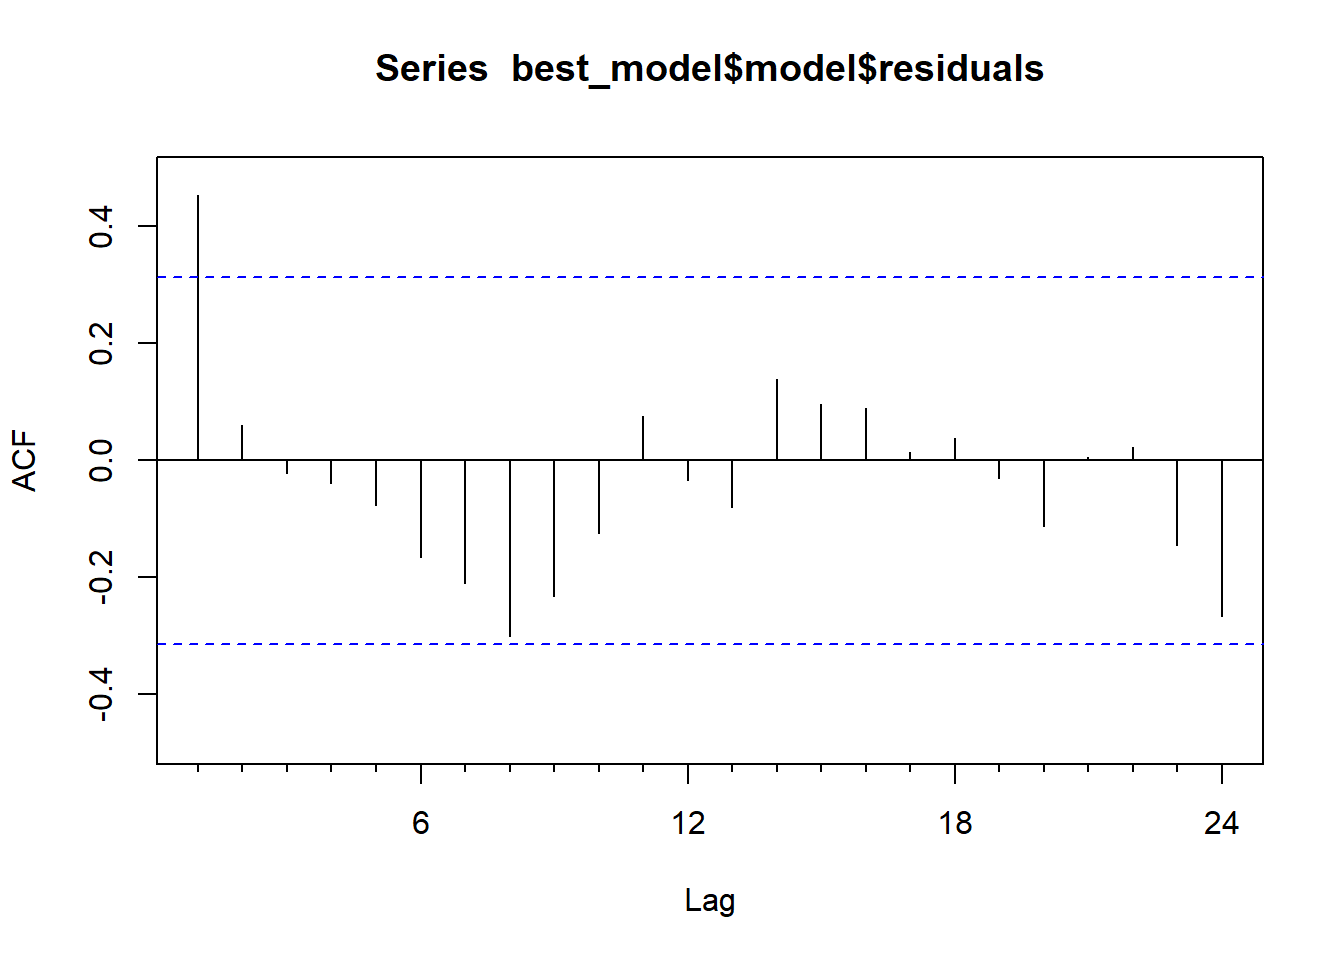
Observando o resultado do plot e análise de resíduos temos p-value = 2.005e-05, ou seja, podemos rejeitar a hipótese nula assumindo 5% de chance de cometer um erro de projeção. Portanto, os valores ainda apresentam dependência uns com os outros.
Desta maneira, não existe representatividade estatística relevante para o túnel de confiança deste modelo, uma vez que a distribuição dos resíduos não se comporta conforme a curva gaussiana.
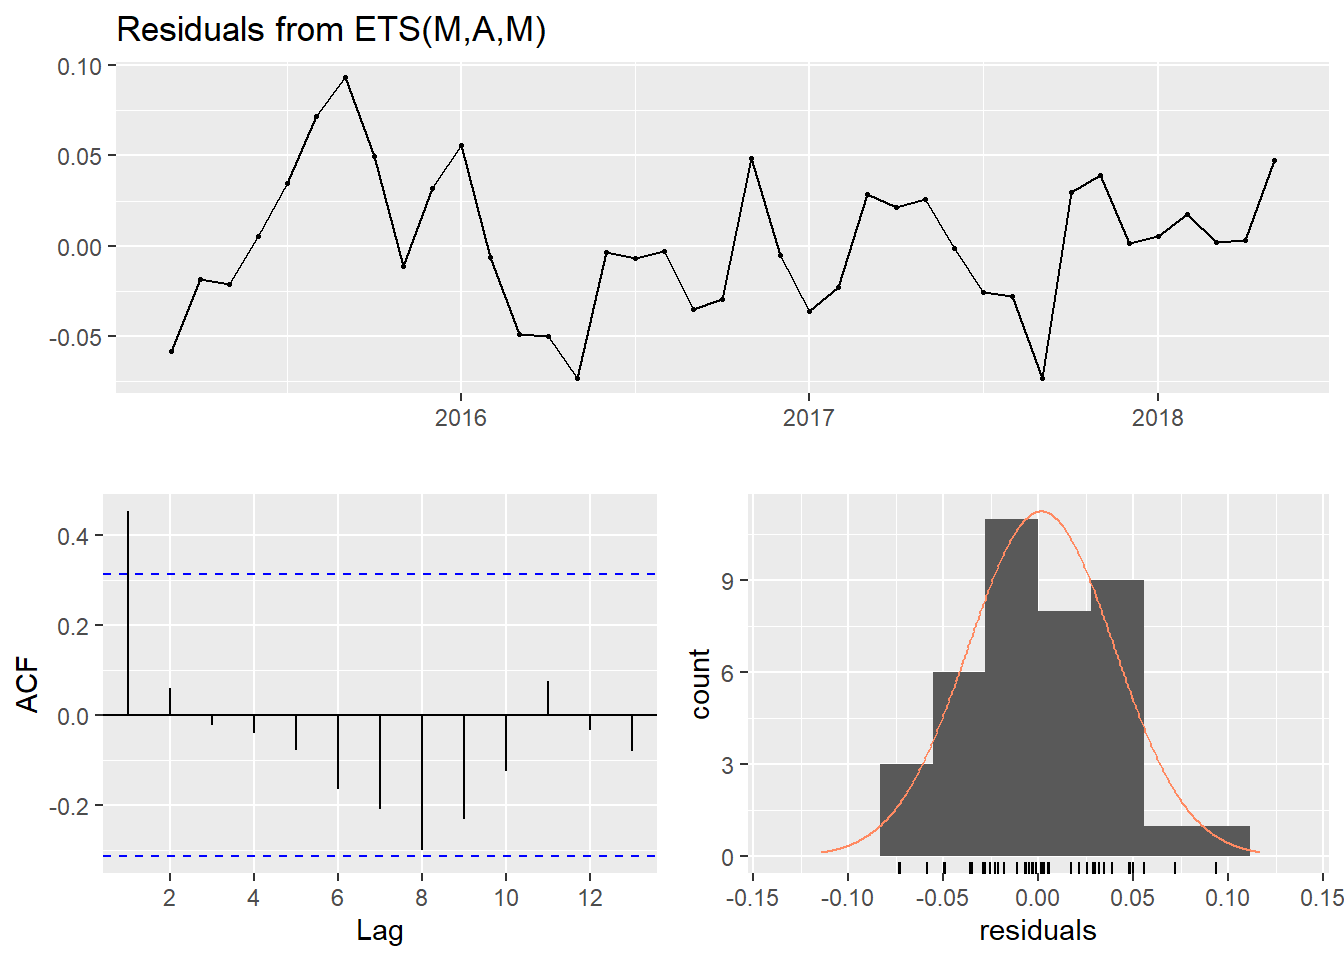
##
##  Ljung-Box test
##
## data:  Residuals from ETS(M,A,M)
## Q* = 24.457, df = 3, p-value = 2.005e-05
##
## Model df: 16.   Total lags used: 19
4 Considerações finais
Apesar de não estarmos projetando a SELIC, nosso caso de estudo é baseado em um título pré-fixado de curto prazo (com vencimento em 2021) que naturalmente é extremamente correlacionado com a meta SELIC.
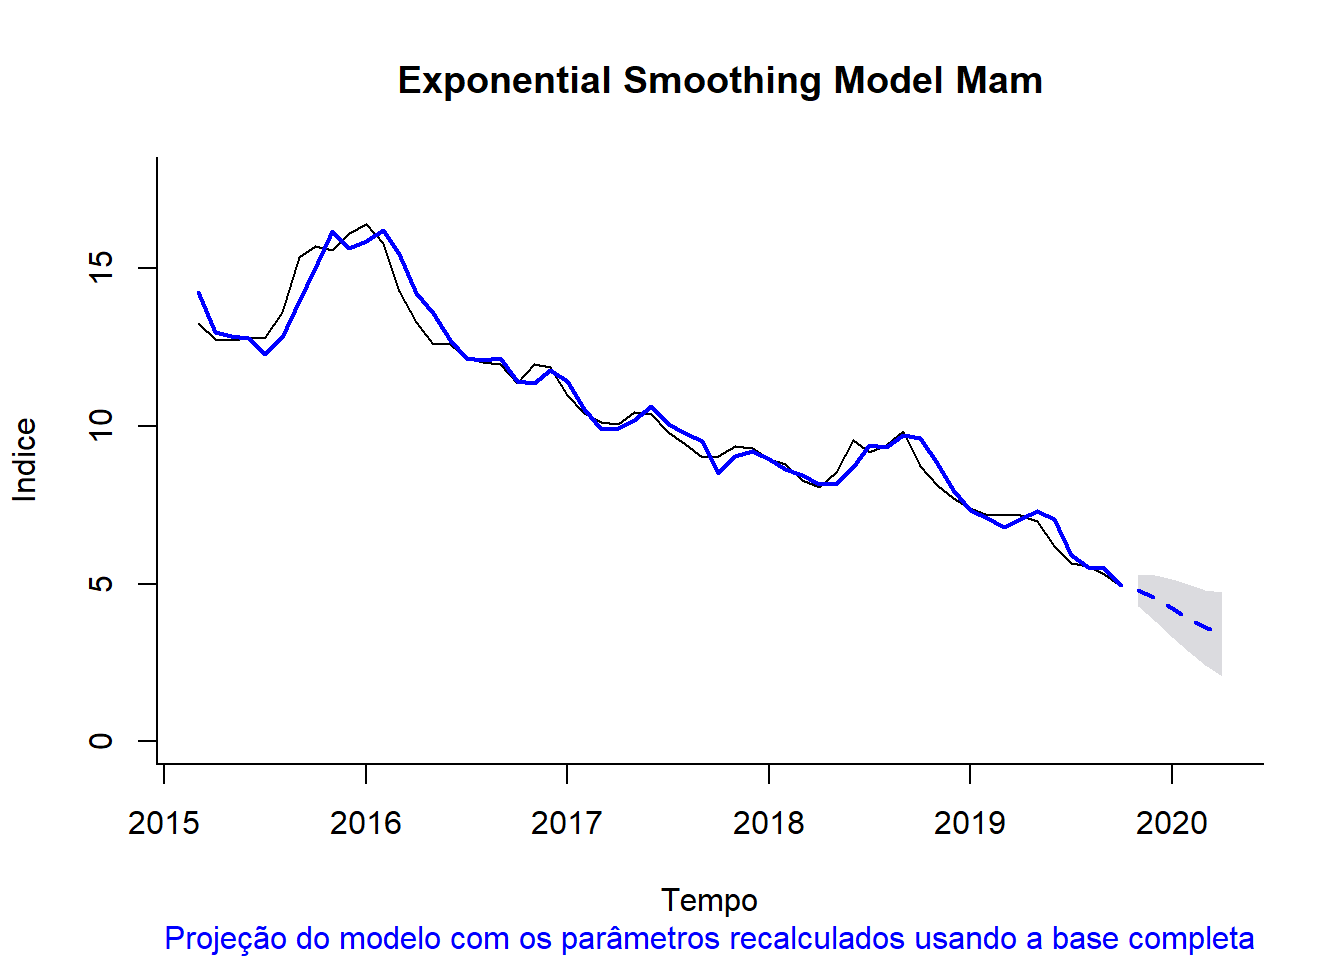
Desta forma, nossa projeção para os próximos 6 meses encontra-se na tabela abaixo.
| Point Forecast | Lo 95 | Hi 95 | |
|---|---|---|---|
| Nov 2019 | 4.789489 | 4.289487 | 5.289491 |
| Dec 2019 | 4.553862 | 3.820743 | 5.286981 |
| Jan 2020 | 4.222614 | 3.315486 | 5.129741 |
| Feb 2020 | 3.921198 | 2.862471 | 4.979925 |
| Mar 2020 | 3.607804 | 2.423497 | 4.792111 |
| Apr 2020 | 3.408454 | 2.076698 | 4.740211 |
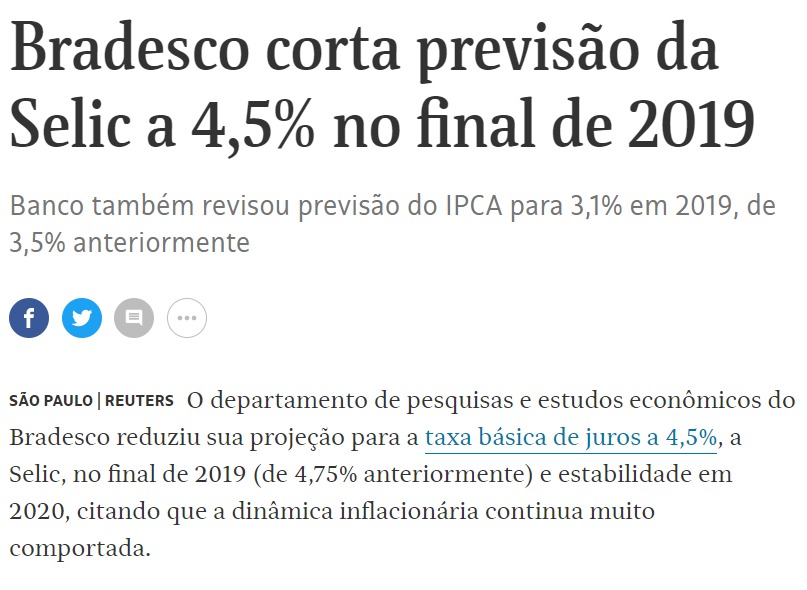
Em nossa projeção, o valor para dezembro de 2019 ficou em 4.55% a.a., alinhado com as expectativas do mercado.
Abaixo temos uma matéria publicada na Folha de São Paulo, em 11/10/2019, sobre a projeção da Selic para o final de 2019.
Abaixo, visualização da projeção do modelo.
plot(best_model$model_final_projected,
     bty = "l",
     ylim = c(0, max(best_model$model_final_projected$fitted) * 1.1),
     flty = 2,
     main = str_to_title(str_replace_all(best_model$title,'ts|_',' ')))

title(sub = 'Projeção do modelo com os parâmetros recalculados usando a base completa', col.sub = 'blue',
      xlab = "Tempo",
      ylab = "Indice")

lines(best_model$model_final_projected$fitted, lwd=2, col="blue")